不知道大家还记不记得去年6月份,靠着椰子水出圈的 IFBH 顺利在港股挂牌上市。巅峰阶段公司市值冲破 130 亿港元,给沉寂许久的饮品消费赛道,带来一丝盼头。
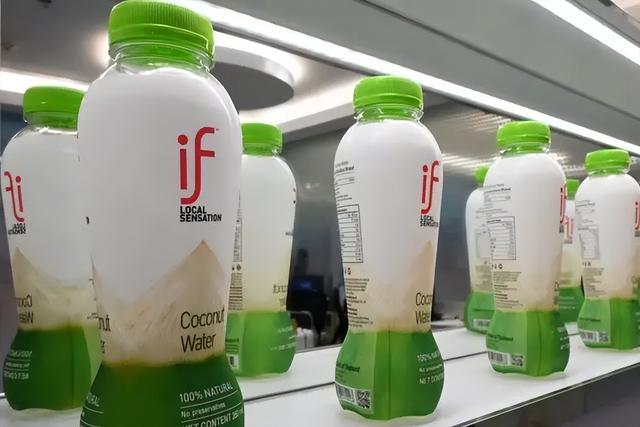
图片来自IF官网
可才刚过去一年光景,IFBH 市值缩水已经超过百亿港元,还有消息预估 2026 上半年,企业盈利相较去年直接大跌七成左右。
行情跌到这般地步,早前被投资人看好的轻资产运营模式,现在饱受质疑。资本市场一旦不再买单品牌故事,企业所有的估值都会被重新掂量。
伴随着这起百亿消费 IPO 走向落寞,很多人心里又冒出那个老生常谈的疑问:消费行业最难熬的阶段熬过去了吗?
仅四十多名在岗员工,却撑起百亿估值
就连钟睒睒也曾入局投资 IFBH 这家企业,背后创始人是泰国豪门后代。
创办人彭萨克出身泰国大型纺织集团苏旺家族,2011 年他打算开辟全新赛道,注册成立 General Beverage,主要承接各类食品饮料代工生意。 后续集团把椰子水业务单独拆分,也就是现在我们熟知的 IFBH,推出 if 椰子水,主打纯正泰国鲜榨椰子水卖点。
本身坐拥泰国原产地优势,做椰子水生意先天条件优越。但 IFBH 并没有选择自建工厂,整套生产链条基本全部外包出去。
翻看当年招股资料能够得知,if 椰子水交由第三方工厂代工,货品运输交给外包物流,线下铺货、分销配送也全权交由各地经销商负责。
这种模式的好处十分直白。企业不用花钱建厂、囤积设备,不用扛着重资产的负担。只需要把精力砸在品牌推广、线上线下营销还有渠道开拓上面,销量很快就能做大。
靠着这套轻资产打法,IFBH 从前的经营答卷十分亮眼。2024 年全公司在岗全职员工仅有 46 个人,整年营收折合人民币 11.6 亿元,净利润达到 2.45 亿元。
同年四月,企业走完 B‑2 轮上市前融资。投前估值折合 11 亿港元,当时签下对赌条约,硬性规定必须在 2026 年之前完成上市。要是没能按期挂牌,就要按照每年 12% 的利息回购投资方手里的股权。
企业推进节奏十分迅速,隔年六月份 IFBH 顺利登陆港交所。当时新股认购倍数冲到 2682.35 倍,将近 24 万投资人参与打新。农夫山泉的钟睒睒,也通过旗下私募机构拿到了部分配售份额。
上市首日股价高开将近六成,盘中最高涨幅突破 65%,对应股价来到 46.5 港元,巅峰市值触及 130 亿港元。 早前 B‑2 轮进场的投资商,账面收益直接翻了十倍。
一家主营椰子水、员工不到五十人的公司,造就百亿市值、十倍投资回报。在当时,IFBH 妥妥是消费赛道当中教科书级别的成功案例。
上市一年出头,市值近乎缩水九成
只是这份风光并没有维持多久。 自上市高光过后,该股便开启漫长的下跌之路,现如今整体跌幅已经来到 88%,现时市值只剩十多亿港元。短短 13 个月,上百亿的市值凭空蒸发。
近期官方发出盈利预警,预估 2026 上半年营收同比下滑四至五成,净利润降幅卡在 65%‑75% 区间。
对于业绩崩盘,企业给出三点缘由。首先地缘环境干扰原料供应链,外包装 PET 材料、新鲜椰子货源紧缺,拿货成本一路走高;其次旗下次级饮品品牌 Innococo 的渠道调整计划并没有达到预期;最后整个椰子水饮品板块,大众的消费意愿整体走低。
几句说明,也引得市场开始深究它的轻资产隐患。
做消费行业的人心里都清楚,品牌靠流量走红,生死攥在供应链手上。IFBH 所有原料供给、上下游运转全都仰仗外部合作方。椰子水风口褪去、消费者开始理性看待饮品之后,一旦供应链这边出状况,企业手上只剩下营销手段,没有别的兜底办法。
其实早在上市当年,隐患就已经显露出来。 2025 年下半年,IFBH 营收同比下滑 4.5%。寄予厚望的次级品牌 Innococo 营收暴跌 63%;就算是当家主力 if 椰子水,营收增速也从上半年的 42%,回落至 14.5%。
到了今年二月,有媒体针对市面宣称百分百椰子水的饮品展开暗访,整个品类深陷舆论风波。事后 IFBH 立刻对外发声明,表示产品不存在额外加水、加糖以及香精添加剂,各项指标合乎行业标准。可消费者积攒下来的疑心,很难就此打消。
国内饮品赛道的竞争向来残酷。等到资本市场重新冷静评估它的估值之后,IFBH 也必须好好思索,往后长久的出路究竟在哪。
消费企业遇冷
消费行业的黄金时期早就走远,回看过往,从 2022 年开始,二级市场大批消费品牌股价持续走低,新股上市破发已是常态。 风气同样传导至一级市场,消费方向的投资热度断崖式下跌,不管是投资案例数量还是投入资金规模都大幅缩水,一线风投从业者对此深有体会。
某种程度上来说,IFBH 算是消费寒冬里面冲出来的一匹黑马。
前些年生椰拿铁掀起风潮,健康风饮品热度上涨,椰子水迎来风口。深耕赛道多年的 IFBH 借着风口迅速做大,抢抓窗口期完成港股上市,成就轰动行业的消费 IPO。
可惜繁华转瞬即逝,百亿估值神话就此破碎。
现如今圈内默认行情:科技板块一路走高,消费赛道备受冷落。现在已经很少能看见风投机构主动布局消费项目。 今年四月,老牌消费私募同犇投资创始人童驯的聊天截图广为流传。内容提及多年重仓消费赛道造成不少亏损,之后准备把主要仓位投向估值合适的高成长性科技行业。
后续童驯出面解释,只是适当调低消费仓位、加码科技赛道而已。但市场已经能够感知,从前扎堆消费赛道的投资人,思路已经彻底转变,主力押注 AI 产业,消费只当作次要方向。
眼下消费赛道没人看好,难免让人忍不住琢磨,消费行业还有回暖的机会吗?
回想日本经济停滞的三十年阶段,全国整体零售额常年停滞不前,依旧孕育出优衣库、三得利这类国民级消费巨头。
行业周期不停轮转,消费赛道永远不会消亡。
申宝配资提示:文章来自网络,不代表本站观点。